ABD’de eylül istihdamı 29 bin arttı: Asıl zayıflık revizyonlarda
ABD’de eylül istihdamı 29 bin arttı, işsizlik %4,2 oldu. Önceki iki ayın aşağı revizyonları, işe alım hızındaki zayıflığı daha belirgin hale getiriyor.
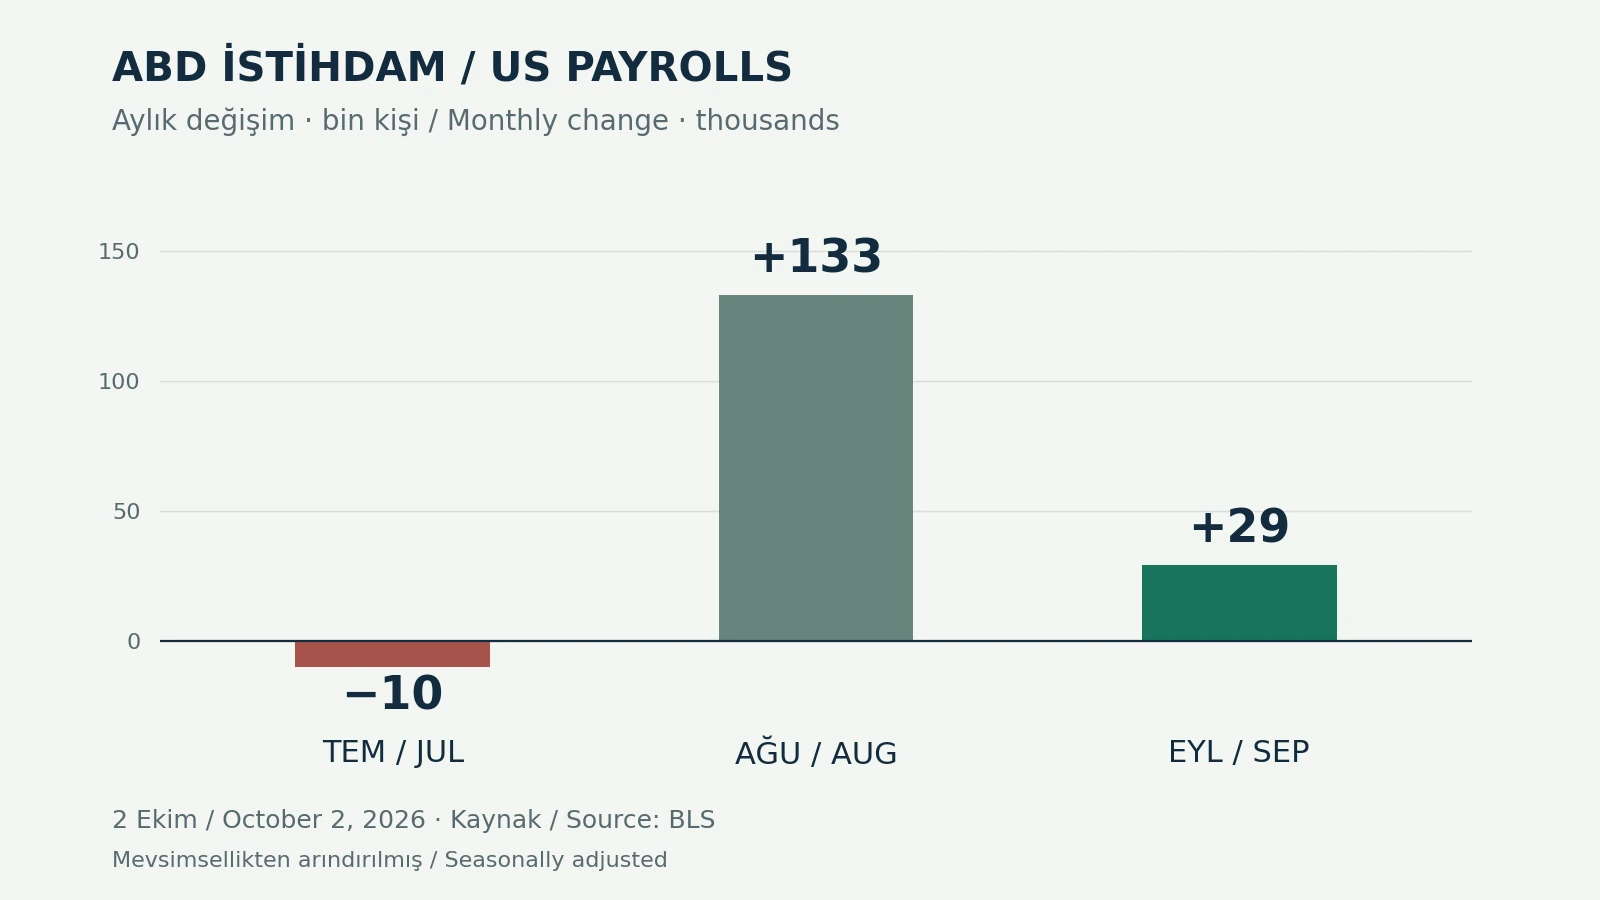
Üç ayı aynı veri sürümüyle okuyun
Aylık değişim, bin kişi. Ağustos ve eylül verileri öncüdür.
| Ay | Önceki açıklama | 2 Ekim serisi | Revizyon |
|---|---|---|---|
| Temmuz | +21 | −10 | −31 |
| Ağustos | +162 | +133 | −29 |
| Eylül | — | +29 | İlk açıklama |
Manşetin arkasında daha yavaş bir işe alım var
Cuma günü açıklanan rapor, ABD’de işe alımın güçlü bir ivme kazandığını göstermiyor. Tek ayın düşük gelmesi geçici bir duraklama olabilir; önceki aylar da aşağı çekiliyorsa değerlendirme değişir. Eylül manşetini revize edilmiş seriyle karşılaştırmak bu yüzden daha anlamlı. İstihdam artışı sürüyor, fakat yeni iş üretiminin hızı konusunda temkinli olmak için daha fazla neden var.
60 binlik revizyon neden önemli?
Temmuz ve ağustosun toplamı 60 bin aşağı çekildi. Bir ay önce görülen işe alım tablosu artık daha zayıf. Revizyonu eylülün artışından çıkarmak ise yanlış olur: Bunlar farklı aylara ait değişimler. Tablo önceki tahminlerin nasıl düzeltildiğini gösteriyor; ekonominin eylülde iş kaybettiği sonucunu vermiyor. Eski haberlerdeki değerler ilk açıklamayı anlatırken, bugünkü değerlendirmede son seri kullanılmalı.
Ücretler ve saatler ikinci kontrol noktası
Tablo B’de ortalama saatlik kazanç ağustosta 37,76 dolar, eylülde 37,81 dolar; haftalık çalışma süresi 34,4 saatte. Bordro sayısı işgücünün kaç kişiye ulaştığını gösterirken ücret ve saatler, gelir üretme kapasitesini okumaya yardımcı olur. İşe alım hızının düşmesi ile çalışma saatlerinin kısılması aynı gelişme değildir. Talebin ne kadar soğuduğunu değerlendirirken şirketlerin mevcut çalışanlarını daha az çalıştırıp çalıştırmadığına da bakmak gerekir.
Fed için kolay bir faiz kararı anlamına gelmiyor
Daha yavaş işe alım, sıkı para politikasının istihdam üzerindeki maliyetini daha görünür hale getirebilir. Ancak faiz tartışmasının diğer tarafında enflasyon bulunuyor. İşgücü göstergesi zayıflarken fiyat baskısı sürüyorsa merkez bankasının hareket alanı, yalnızca istihdama bakıldığında sanıldığından dar olabilir. Bu rapordan kesin bir faiz kararı çıkarmak mümkün değil. İstihdamın devamı kadar enflasyonun seyri de gerekiyor.
Altın, dolar ve tahvilde iki farklı okuma
İlk kanal faiz beklentisi: Daha düşük faiz beklentisi güçlenirse dolar ve tahvil getirileri baskılanabilir; faiz taşımayan altın için destekleyici bir zemin oluşabilir. İkinci kanal büyüme riski: Zayıflık şirket gelirlerine yayılacak kadar derinleşirse riskli varlıklara talep azalabilir. İki kanalın gücü aynı olmak zorunda değil. Bir istihdam rakamı altının, doların veya hisselerin yönünü tek başına belirlemez; fiyatlarda hangi beklentinin zaten yer aldığı da önemlidir.
TL portföyünde kur hesabı ayrı
Dolar bazlı bir varlığı TL ile izleyen kişi için varlığın dolar fiyatı ile USD/TRY iki ayrı etkidir. Yalnız hesabı göstermek üzere dolar fiyatı yüzde 2 yükselirken kur yüzde 1 düşerse TL karşılığı yaklaşık yüzde 0,98 artar: 1,02 × 0,99 − 1. Bu bir beklenti değil; yabancı hisse veya dolar bazlı fonun TL sonucunu okurken iki fiyatın neden birlikte hesaplandığını gösterir. Komisyon, vergi ve alış-satış farkı ayrıca dikkate alınmalıdır.
Şirketler için hangi soru daha değerli?
ABD’ye satış yapan bir şirket açısından genel işsizlik oranından sonra asıl soru, kendi müşterisinin sipariş ve ödeme davranışının değişip değişmediğidir. Zayıf işe alım, tüketiciye dönük bir iş ile uzun vadeli sözleşmeyle çalışan üreticiyi aynı ölçüde etkilemeyebilir. Bilanço okurken satış hacmi, fiyat artışı, sipariş birikimi ve tahsilat süresi birlikte değerlendirilmeli. Genel veriyi tek bir şirketin ciro tahminine doğrudan çevirmek yanıltıcı olabilir.
Hesaplama notları
Grafik ve tablo mevsimsellikten arındırılmış aylık değişimleri kullanır. Üç aylık ortalama (−10 + 133 + 29) / 3 = 50,67 bindir. Portföy örneği varsayımsal fiyat ve kur çarpımıdır. Piyasa fiyatı, anket beklentisi veya Fed karar olasılığı eklenmemiştir.
Gündemdeki diğer analizler
Tüm haberler → ALTIN · GÜNCEL FİYAT REHBERİ
Cumhuriyet altını ne kadar? Fiyatı belirleyen 4 katman
 TÜRKİYE EKONOMİSİ · ENFLASYON
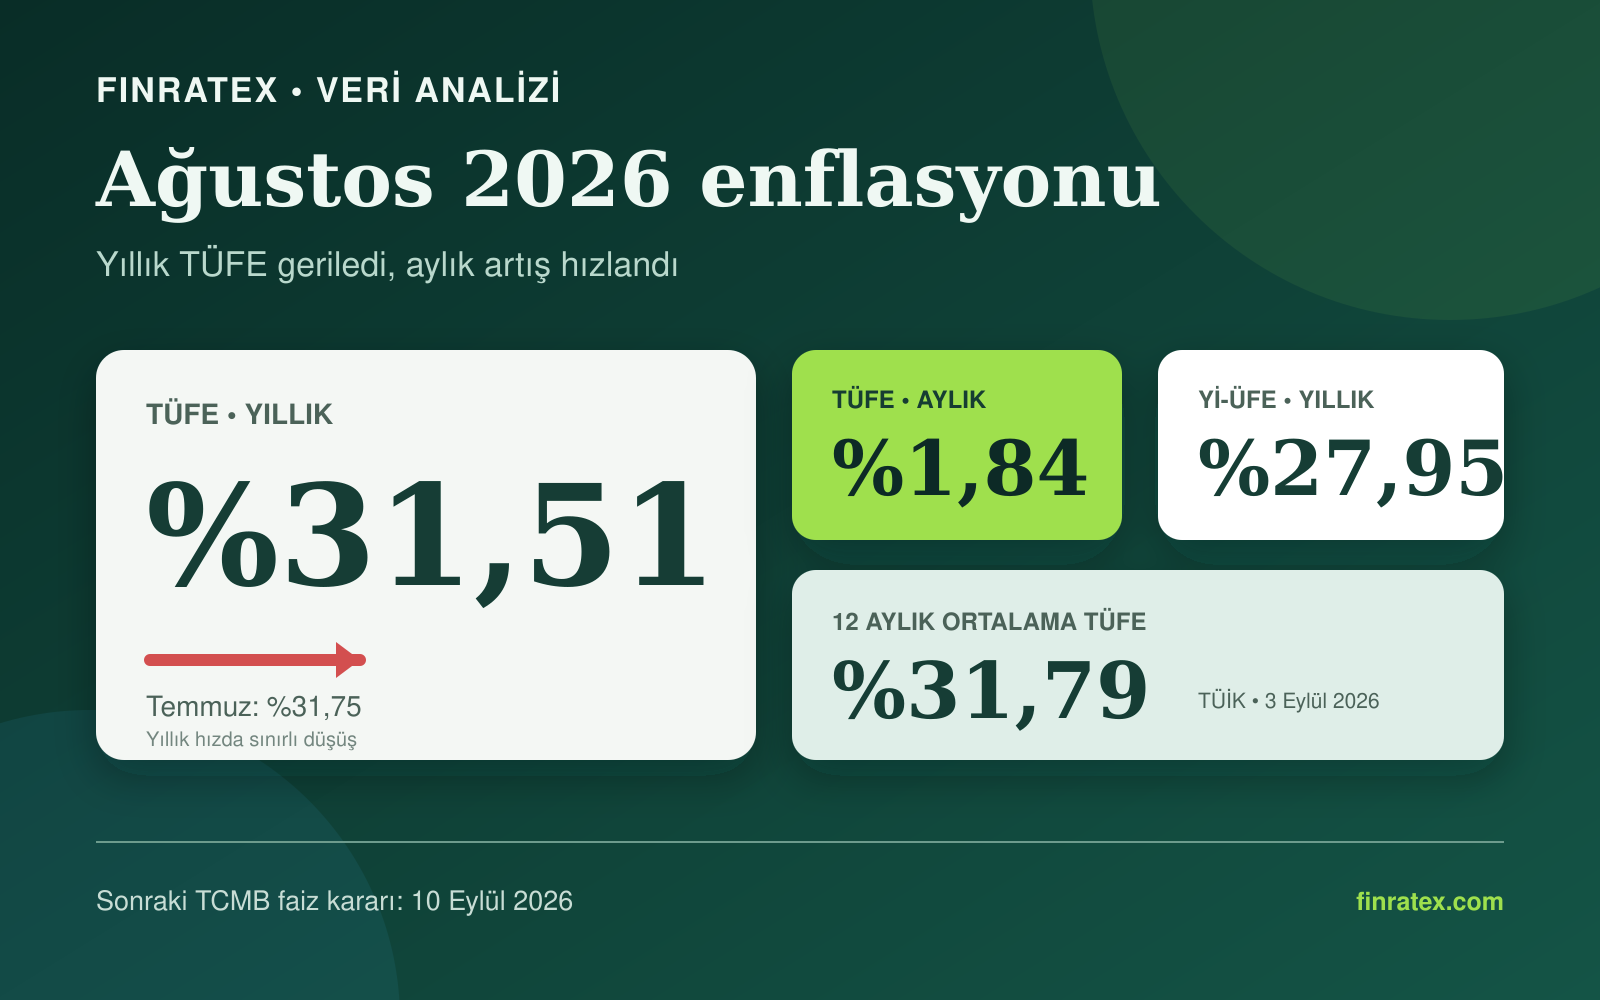
Ağustos 2026 enflasyonu yüzde 31,51 oldu: TÜFE ve TCMB için ne anlama geliyor?
 DÖVİZ PİYASASI · KÜRESEL ANALİZ