KOSGEB’de 2,25 milyon TL destek: %80 oranı işletmenin bütçesini nasıl değiştiriyor?
KOSGEB’in 12–31 Ekim çağrısında 2,25 milyon TL geri ödemeli destek var. %80 oranını, 100.000 TL gider örneğini ve işletmenin finansman ihtiyacını açıkladık.
Bu haberde
KOSGEB’in yeni çağrısında işletmenin önündeki asıl hesap, üst limiti bütçesine nasıl yerleştireceği. Yüzde 80 destek, kabul edilen 100.000 TL giderin 80.000 TL’sine karşılık geliyor; kalan 20.000 TL ve desteğin dışında kalan maliyetler işletmenin finansman planında yer bulmak zorunda. Üstelik bu kalem geri ödemeli: destek, borcu ortadan kaldırmıyor, finansman yapısını değiştiriyor.
Üç kritik gelişme
- 2026 üçüncü dönem başvuruları 12–31 Ekim arasında. Temel limit 2,25 milyon TL; belirtilen girişimci gruplarında 250 bin TL ilaveyle 2,5 milyon TL’ye çıkıyor.
- İş geliştirme desteği %80 oranlı ve geri ödemeli. 24 aylık programın tamamlanmasından 12 ay sonra geri ödeme başlıyor; KOSGEB bu geri ödemeye faiz veya komisyon uygulamıyor.
- Ayrı finansman maliyeti desteği, uygun kadın veya genç girişimciler için 1 milyon TL’ye kadar banka kredisinin faiz/kâr payının %50’sini karşılıyor. İş geliştirme desteğiyle aynı anda kullanılamıyor.
Hangi destek, hangi finansman yükü?
Üst limitler otomatik tahsis değildir. Başvuru, gider kabulü ve ilgili değerlendirme koşulları ayrıca uygulanır.
| Yol | Limit ve oran | Süre | İşletmenin bütçesindeki karşılığı |
|---|---|---|---|
| İş geliştirme | 2,25 milyon TL; %80 | 24 ay proje | Kabul edilen giderin kalan %20’si ve sonraki geri ödeme |
| İlave limitli iş geliştirme | +250 bin TL; toplam 2,5 milyon TL | Aynı proje süresi | Genç, kadın, engelli, gazi veya birinci derece şehit yakını girişimci koşulu |
| Faiz/kâr payı desteği | 1 milyon TL kredi; maliyetin %50’si | Azami 36 ay vade | Banka anaparası ile karşılanmayan finansman maliyeti işletmede kalır |
| İş kurma | Platform ve koşullu performans gideri | 24 ay destek | Geri ödemesiz; iş geliştirme üst limitinden ayrı bir kapsam |
Çağrı açıldı, ödeme takvimi ilan edilmedi
KOSGEB’in 12 Ekim duyurusu başvuru dönemini belirliyor. Başvurunun son günü 31 Ekim; bu tarih paranın işletmeye yatırılacağı gün anlamına gelmiyor. Proje kabulü ile nakit girişi farklı aşamalar. Tedarikçiye verilecek siparişin ödeme tarihi, destek ödeme günü kesinleşmeden yalnızca çağrı tarihine dayanarak planlanmamalı.
100.000 TL giderin paylaşımı
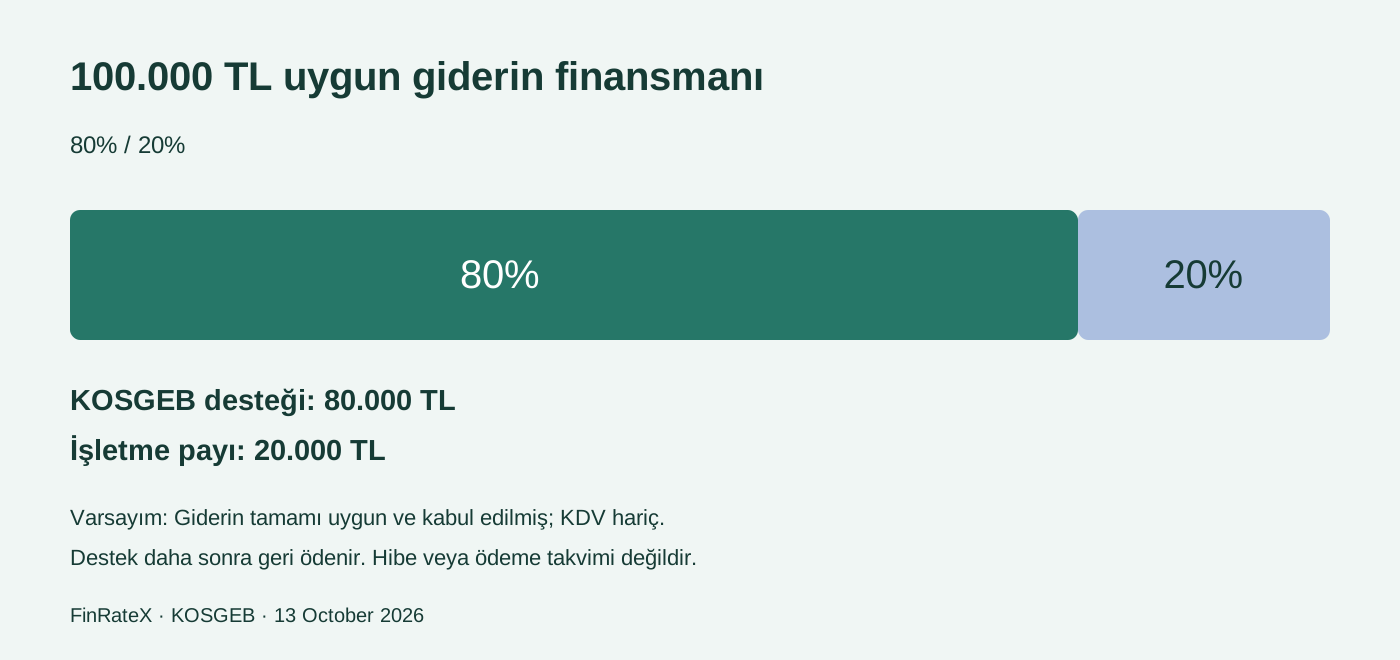
Tamamı uygun bulunan, KDV hariç 100.000 TL’lik bir gider varsayalım. Yüzde 80 oranıyla destek 80.000 TL, işletmenin gider payı 20.000 TL olur. 2,25 milyon TL temel desteğe ulaşmak için aynı varsayımla 2.812.500 TL uygun gider gerekir; işletme payı 562.500 TL’dir. İlave limit hakkı bulunan örnekte 2,5 milyon TL destek, 3.125.000 TL gider ve 625.000 TL işletme payına karşılık gelir. Bunlar FinRateX’in basit oran hesaplarıdır; kurulun kabul edeceği bütçeyi veya ödeme miktarını öngörmez.
%20 pay, en yüksek nakit ihtiyacı değildir
Bir bütçenin finansman açığı yalnızca gider ile destek arasındaki farktan oluşmaz. Fatura ödeme günü ile destek tahsilatı arasındaki süre uzarsa, geçici nakit ihtiyacı bu farkın üzerine çıkabilir. Üretim yatırımında stok ve ücretler, satış tahsilatından önce ödenebilir. Bu nedenle girişimci bütçeyi aylara bölmeli; her ay başındaki nakdi, kesinleşmiş ödemeleri ve tahsilatları birlikte izlemeli. Desteğin geciktiği bir senaryo, işletmenin siparişini sürdürebilip sürdüremeyeceğini gösterir.
Faiz maliyetinin yarısı, kredinin yarısı değildir
Banka finansmanı yolunda varsayımsal olarak toplam 100.000 TL kabul edilen faiz/kâr payı maliyeti oluştuğunu düşünelim. Yüzde 50 maliyet desteği 50.000 TL eder; kalan 50.000 TL ile kredinin anaparası işletmenin yükümlülüğüdür. Bu örnek güncel faiz oranı, banka teklifi veya tüm masrafların desteklendiği varsayımı değildir. Anapara, vade ve geri ödeme profili aynı olmadan iki kredinin toplam maliyetini karşılaştırmak yanıltıcı olur. KOSGEB’in doğrudan geri ödemeli desteğine ilişkin faizsiz koşul, ayrı banka kredisini faizsiz yapmaz.
ŞİRKETİM İÇİN · Önce uygunluk, sonra yatırım hesabı
Program sayfası iş geliştirmede imalat, telekomünikasyon, yazılım, bilgi hizmetleri ve Ar-Ge sektörlerini sayıyor. Genel işletme yaşı sınırı üç yıl; teknogirişim rozeti istisnası bulunuyor. Aktif KOSGEB kaydı ve güncel İşletme Beyanı gerekiyor. Yalnızca yüksek destek tutarını görerek başka bir işletmenin başvuru koşullarını kendi şirketine taşımak doğru olmaz. Faaliyet kodu, kurulması planlanan kapasite ve müşteriden beklenen gelir aynı proje mantığı içinde anlatılmalı.
PARAM VE PORTFÖYÜM İÇİN · Öz kaynak ile borç ayrı hesaplar
Şirkete kişisel birikim aktaracak ortak, işletmenin payını karşılamakla sonraki geri ödemeyi üstlenmek arasındaki farkı görmeli. İyimser satış planı yerine daha düşük tahsilat ve gecikmiş destek senaryosu da çalışılmalı. Destek tavanı, yatırımın kârlılığını veya herhangi bir BIST şirketinin değerini tek başına değiştiren bir sonuç değildir. İşletme sahibi için ölçü, yeni yatırımın işletme sermayesini sıkıştırmadan satış ve verimlilik üretip üretemeyeceğidir.
Hesaplama notları
Hesaplarda uygun giderin tamamının kabul edildiği ve %80 oranının uygulandığı varsayıldı. KDV, stopaj, banka ücretleri, teminat/kefalet maliyetleri ve diğer vergiler eklenmedi; bunların yok olduğu veya otomatik desteklendiği sonucu çıkarılamaz. Vergi uygulaması işlemin türüne bağlıdır. KOSGEB başvuru ve ödeme belgeleri ile banka sözleşmesi nihai tutarı belirler. İş geliştirme ve faiz/kâr payı destekleri üst üste eklenmedi. Onay, ödeme tarihi, taksit dağılımı veya faiz oranı tahmin edilmedi. Bu analiz yatırım tavsiyesi değildir.
 Türkiye ekonomisi
 Bankacılık ve kişisel finans
 Küresel ekonomi