TCMB Ağustos'ta 3 ton altın aldı; 2026 toplamında neden hâlâ 82 ton net satıcı?
Dünya Altın Konseyi verisi, Türkiye'nin üç aylık satış dizisinin ardından Ağustos'ta yeniden alıma geçtiğini gösteriyor. Ancak yılın ilk sekiz ayındaki 82 tonluk net satış henüz kapanmış değil.
Bu haberde
Türkiye'nin resmî altın rezervlerinde Ağustos ayında miktar yönü yeniden artıya döndü. Dünya Altın Konseyi'ne göre TCMB 3 ton net altın aldı. Bu tek aylık dönüşe rağmen Ocak–Ağustos toplamı 82 ton net satışta; dolayısıyla “TCMB yeniden altın biriktiriyor” demek için bir aylık veri yetmiyor.
Üç kritik sonuç
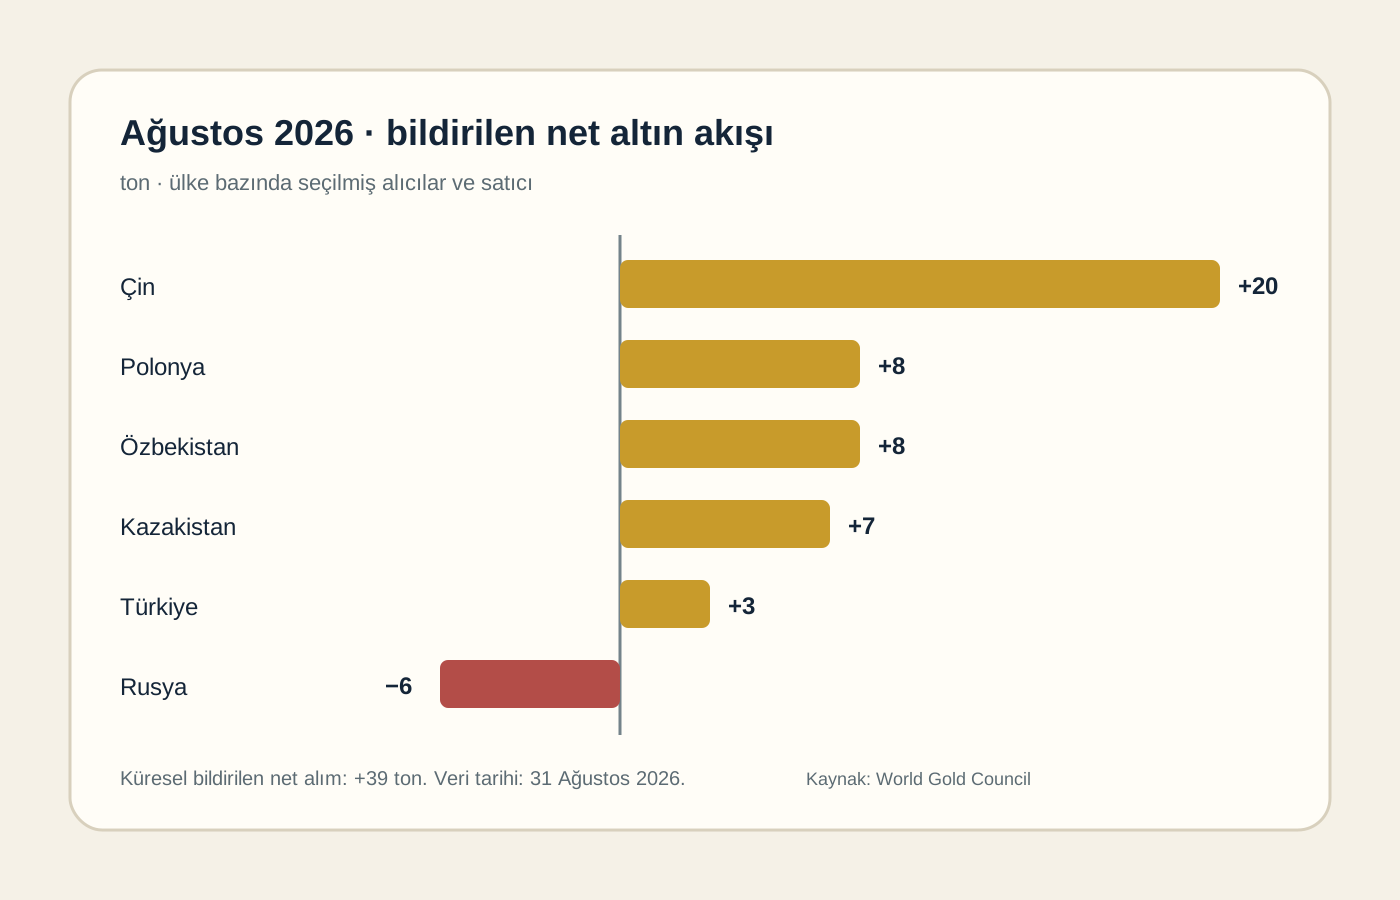
- Küresel merkez bankalarının bildirilen net alımı Ağustos'ta 39 tona, yılın ilk sekiz ayında 170 tona ulaştı. Aylık alımda Çin 20 tonla öne çıktı; Polonya ve Özbekistan sekizer ton aldı.
- Türkiye Ağustos'ta 3 ton aldı; bu, üç aylık net satış dizisini bitirdi. Ancak yılın büyük bölümündeki satışlar nedeniyle 2026'nın ilk sekiz ayı hâlâ 82 ton net satış gösteriyor.
- Ton cinsinden akış, rezervdeki fiziksel miktar değişimini anlatır. TCMB'nin dolar cinsinden altın rezervi aynı dönemde altın fiyatı, kur, değerleme ve rezerv kapsamı nedeniyle farklı yönde veya daha büyük ölçüde hareket edebilir.
Ağustos ve 2026 başından beri bildirilen altın akışı
Tablo, fiyat değişimini değil resmî olarak bildirilen net miktar değişimini gösterir.
| Merkez bankası | Ağustos 2026 | 2026 başından beri | Okuma |
|---|---|---|---|
| Küresel toplam | +39 ton | +170 ton | Bildirilen alımlar satışlardan fazla |
| Çin | +20 ton | +80 ton | 22'nci ardışık alım ayı |
| Polonya | +8 ton | +98 ton | Yılın en büyük net alıcısı |
| Özbekistan | +8 ton | yaklaşık +50 ton | Rezervlerde altın payı çok yüksek |
| Türkiye | +3 ton | −82 ton | Aylık dönüş, yıllık satışın tamamını kapatmıyor |
| Rusya | −6 ton | −56 ton | Ağustos'un en büyük bildirilen satıcısı |
Ağustos verisi ne söylüyor?
Dünya Altın Konseyi'nin 6 Ekim'de yayımladığı ülke bazlı derlemeye göre merkez bankaları Ağustos'ta net 39 ton altın aldı. Türkiye 3 tonluk alımla yeniden pozitif tarafa geçti. Bu sonuç, Mayıs–Temmuz dönemindeki üç aylık net satış dizisinin ardından gelen ilk alım ayı. Verinin kapsadığı tarih 31 Ağustos; Eylül ve Ekim işlemleri bu sayıya dahil değil.
3 ton alım ile 82 ton satış nasıl aynı anda doğru?
İki sayı farklı zaman aralıklarını ölçüyor. Artı 3 ton yalnız Ağustos ayının net değişimi; eksi 82 ton ise Ocak'tan Ağustos sonuna kadar oluşan kümülatif sonuç. Yılın ilk çeyreğindeki satışlar toplam üzerinde belirleyici kaldığı için Ağustos alımı yıllık açığın yalnız küçük bir bölümünü kapattı. Aynı nedenle tek aylık pozitif veri, kalıcı politika değişikliğini kanıtlamaz.
Küresel alımın ağırlığı nerede?
Ağustos'ta Çin 20 ton, Polonya ve Özbekistan sekizer ton, Kazakistan 7 ton aldı. Çin'in alımı 22'nci aya uzanırken Polonya yıl başından beri 98 tonla en büyük bildirilen net alıcı konumunda. Karşı tarafta Rusya 6 ton sattı. Küresel 39 tonluk manşet, bütün ülkelerin aynı yönde hareket ettiği anlamına gelmiyor; net toplam, alıcılarla satıcıların farkı.
Ton miktarı ile dolar değeri aynı veri değil
Ton verisi elde tutulan altının fiziksel miktarındaki net değişimi izler. TCMB'nin haftalık rezerv tablolarındaki dolar değeri ise altının uluslararası fiyatı, kullanılan değerleme kuru, hesap dönemi ve rezerv kapsamıyla birlikte değişir. Bu yüzden altın rezervinin dolar değeri yükselirken ton miktarı azalabilir; tersi de mümkündür. Fiyat kaynaklı artışı doğrudan yeni alım gibi yorumlamak veri hatasına yol açar.
39 tonluk küresel alım altın fiyatını nasıl etkiler?
Merkez bankası talebi, kısa vadeli işlemden çok rezerv çeşitlendirmesi amacı taşıdığı için altın açısından yapısal bir talep bileşenidir. Ancak tek bir ayın 39 tonluk net alımı ons fiyatının aynı gün veya aynı ay yükseleceğini garanti etmez. Reel faizler, dolar, ETF akımları, vadeli piyasa pozisyonları, fiziki talep ve jeopolitik risk aynı anda fiyatı etkiler. Dünya Altın Konseyi de mevsimsellikteki farkların yıllar arasında geniş olduğunu ve kalıcı neden için daha fazla analiz gerektiğini belirtiyor.
Türkiye yeniden net alıcıya dönerse ne izlenir?
Birkaç ay üst üste pozitif ton değişimi görülürse Ağustos verisinin tek seferlik düzeltme mi, daha kalıcı bir rezerv tercihi mi olduğu daha iyi anlaşılır. Buna karşılık yeniden satış gelmesi, likidite yönetimi veya ülkeye özgü rezerv ihtiyacının öne çıktığını gösterebilir. Her iki durumda da işlem nedeni açıklanmadıkça kesin nedensellik kurulamaz; yalnız bildirilen miktar yönü gözlenebilir.
PARAM VE PORTFÖYÜM İÇİN · Bu veri bir alım sinyali mi?
Hayır. Merkez bankalarının rezerv kararı, bireysel yatırımcının vadesi, kur riski, likidite ihtiyacı ve maliyetiyle aynı amaçta değildir. Gram altın için ons fiyatına ek olarak USD/TRY, ürün saflığı, işlem makası, saklama veya fon yönetim ücreti ve vergi koşulları önemlidir. Ağustos verisi uzun vadeli talep yapısını anlamaya yardım eder; tek başına zamanlama veya fiyat hedefi vermez.
ŞİRKETİM İÇİN · Dolar rezerv değeri neden yanlış kıyas üretebilir?
Altınla çalışan bir şirket, stok ve hedge kararında merkez bankası rezervinin dolar değerini fiziki talep göstergesi gibi kullanmamalı. Değerleme artışı fiyat hareketinden gelebilir; ton değişimi ise miktarı anlatır. İthalatçı veya üretici için asıl nakit akışı; kullanılan ons benchmarkı, kur saati, saflık, ürün primi, finansman maliyeti ve sözleşmedeki değerleme maddeleriyle belirlenir.
Hesaplama notları
Ülke bazlı akışlar, Dünya Altın Konseyi'nin IMF ve ilgili merkez bankası kayıtlarına dayanan 31 Ağustos 2026 derlemesinden alınmıştır. Metinde sınırlı sayıda veri noktası inceleme ve yorum amacıyla kullanılmış, WGC kaynak olarak gösterilmiştir. TCMB sayfası rezerv tanımı ve güncel yayın yapısını doğrulamak için kullanıldı. Bildirilmemiş işlemler, sonradan yapılabilecek revizyonlar ve işlem nedenleri bilinmediğinden tahmin edilmedi. Bu içerik yatırım tavsiyesi değildir.
 Türkiye ekonomisi
 Altın, enerji ve emtia
 Altın, enerji ve emtia