Fonlardan mevduata 800 milyar TL geçti: TCMB ne yaptı, yatırımcı için ne değişti?
TCMB Başkanı Karahan, fon çıkışlarının büyük ölçüde mevduata yöneldiğini açıkladı. 800 milyar TL'lik geçişi ve likidite önlemlerini ayırdık.
Bu haberde
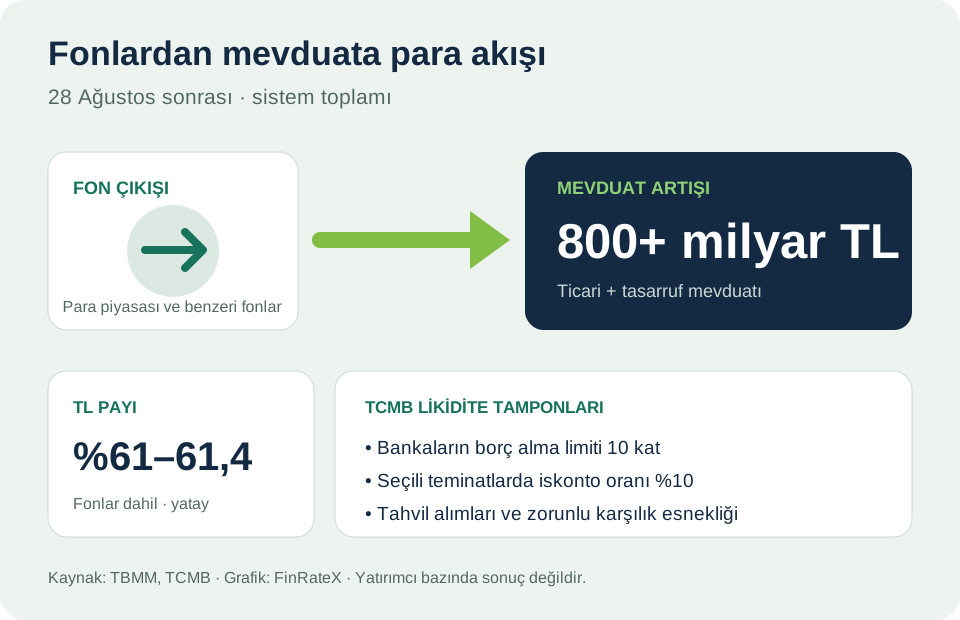
TCMB Başkanı Fatih Karahan, 28 Ağustos sonrasında para piyasası ve benzeri fonlardan ciddi çıkış olduğunu, aynı dönemde ticari ve tasarruf mevduatının 800 milyar TL'nin üzerinde arttığını söyledi. Bu rakam tek tek yatırımcıların tamamının aynı ürüne geçtiğini göstermiyor; sistem toplamındaki yön değişimini gösteriyor.
Fonların tasfiye kapsamı, yatırımcı sayısı ve ödeme süreci ayrı bir arama niyeti. Bu haberdeki odak, çıkışların bankacılık sistemine ve para politikasının aktarımına etkisi.
Üç kritik gelişme
- Karahan'a göre fon çıkışlarının önemli bölümü mevduata geçti; fonlar dahil toplam TL payı yüzde 61–61,4 civarında yatay kaldı.
- TCMB bankaların borç alma limitlerini 10 kat artırdı, bazı teminatların iskonto oranını yüzde 10'a düşürdü ve tahvil alımlarını hızlandırdı.
- Merkez Bankası mevcut verilerle sistemik risk beklemediğini söyledi; bu değerlendirme tasfiye edilen her fonun zararının bittiği veya mevduatın risksiz getiri garantisi olduğu anlamına gelmiyor.
Faiz aktarımı: üç resmî referans tarih
TCMB sunumundaki basit yıllık faiz oranları. Kredi serilerinde sıfır faizli ürünler ve belirtilen istisnalar hariçtir.
| Gösterge | 27 Şubat | 7 Ağustos | 25 Eylül |
|---|---|---|---|
| TCMB ortalama fonlama maliyeti | %37,0 | %40,0 | %37,0 |
| 1–3 ay vadeli TL mevduat | %37,3 | %39,8 | %36,9 |
| TL ticari kredi | %38,5 | %42,7 | %40,9 |
| İhtiyaç kredisi | %48,4 | %52,2 | %50,8 |
800 milyar TL hangi dönemi ve neyi kapsıyor?
TBMM'nin resmî kaydına göre Karahan, 28 Ağustos sonrasında para piyasası ve benzeri fonlardan ciddi çıkış görüldüğünü; aynı dönemde ticari ve tasarruf mevduatının 800 milyar TL'nin üzerinde arttığını belirtti. Bu, brüt bir sistem toplamı. Her fon çıkışının doğrudan ve bire bir mevduata dönüştüğünü ya da aynı yatırımcının parasının tamamını taşıdığını kanıtlamaz.
TL tercihi bozuldu mu?
Karahan, döviz cinsi fonlardan çıkan paranın bir bölümünün döviz tevdiat hesabına gidebileceğini, buna rağmen mevduat tercihlerinin mevcut TL payıyla uyumlu kaldığını söyledi. TCMB sunumunda, yatırım fonları portföyü de para birimine göre ayrıştırıldığında TL payı 25 Eylül itibarıyla yüzde 61,4; konuşmada verilen bant yüzde 61–61,4. Bu yataylık, bütün yatırımcıların yalnız TL mevduatı seçtiği anlamına gelmez.
TCMB hangi likidite adımlarını attı?
Resmî TBMM kaydında dört kanal öne çıkıyor: repo ihalelerinin artırılması, bankaların borç alma limitlerinin 10 katına çıkarılması, TÜFE'ye endeksli ve yabancı para cinsi teminatlarda iskonto oranının yüzde 10'a indirilmesi ve bankaların TL zorunlu karşılıklarında bloke tuttukları payın düşürülmesi. Ayrıca para piyasası fonlarına yayılma ve TLREF kaynaklı riskleri sınırlamak için tahvil alımları hızlandırıldı.
Neden mevduat faizleri ve kredi fiyatları birlikte okunmalı?
TCMB'nin 25 Eylül referansında 1–3 ay vadeli TL mevduat faizi yüzde 36,9, TL ticari kredi faizi yüzde 40,9 ve ihtiyaç kredisi faizi yüzde 50,8. Fonlardan mevduata geçiş bankaların fonlama tabanını büyütebilir; fakat kredi fiyatı mevduat maliyeti dışında risk, sermaye, vade ve düzenlemeleri de içerir. Bu nedenle 800 milyar TL'lik artıştan otomatik kredi faizi düşüşü çıkarılamaz.
100 bin TL, 32 günde ne üretir?
Yüzde 36,9 brüt basit yıllık oranı yalnız ölçek göstermek için 100.000 TL ve 32 güne uygularsak brüt faiz yaklaşık 3.235,07 TL olur. Altı aya kadar TL mevduat için GİB rehberindeki yüzde 17,5 stopajı varsayılırsa net tutar yaklaşık 2.668,93 TL'dir. Bu bir banka teklifi değildir; faiz oranı, valör, vade sonu, stopaj statüsü ve kampanya koşulları değişebilir.
PARAM İÇİN · Fon mu mevduat mı sorusu tek oranla çözülmez
Mevduatın vadesi ve açıklanan brüt oranı önceden daha görünür olabilir; yatırım fonunun getirisi portföy değerine ve piyasa hareketlerine bağlıdır. Mevduatta erken çıkış, stopaj ve sigorta kapsamı; fonda valör, yönetim ücreti, likidite ve portföy riski ayrı ayrı kontrol edilmeli. Tasfiye kapsamındaki fonun süreci, piyasadaki bütün fonların olağan alım-satım düzeniyle karıştırılmamalı.
ŞİRKETİM İÇİN · Likidite tamponu kredi onayı değildir
Bankaların merkez bankası likiditesine erişiminin kolaylaştırılması ödeme sisteminin ve piyasa işleyişinin korunmasına yardımcı olabilir. Ancak bu adımlar bir şirketin kredi başvurusunun onaylanacağını, limitinin artacağını veya faizinin düşeceğini garanti etmez. İşletmeler kendi nakit dönüş sürelerini, kredi vadesini, teminatı ve toplam maliyeti yazılı teklifte birlikte değerlendirmeli.
PORTFÖYÜM İÇİN · Sistemik risk açıklamasını nasıl okumalı?
TCMB, üç yatırım bankasının sektör toplamındaki payını Ağustos itibarıyla binde 2 olarak verdi ve mevcut verilerle sistemik risk beklemediğini açıkladı. Bu, bağlantılılığın sınırlı olduğuna dair makro bir değerlendirme; belirli bir fonun geri ödeme oranı, zamanı veya bir menkul kıymetin fiyatı hakkında garanti değil. Portföyde kurum, fon türü, vade ve likidite yoğunlaşması ayrı izlenmeli.
Hesaplama notları
800 milyar TL, yüzde 61–61,4, 10 kat ve binde 2 verileri TBMM'nin 6 Ekim tarihli resmî haber kaydından; faiz serileri TCMB sunumundan alınmıştır. 100 bin TL örneği anapara × oran × 32/365 formülünü ve kısa vadeli TL mevduat için yüzde 17,5 stopaj varsayımını kullanır. Bileşik getiri, banka ücreti, fon yönetim ücreti, enflasyon ve ürün bazlı farklılıklar hesaplanmamıştır. Yatırım tavsiyesi değildir.
 Bankacılık ve kişisel finans
 Küresel ekonomi
 Bankacılık ve kişisel finans