Togg’da sıfır faiz: 1 milyon TL kredi neden ayda 166.667 TL gerektiriyor?
Togg T10F V2’de 1 milyon TL sıfır faizli kredi altı ayda ödeniyor. 166.667 TL taksiti, daha düşük kredi seçenekleri ve peşinat ihtiyacıyla karşılaştırdık.
Bu haberde
Togg’un bireysel finansman seçeneklerinde sıfır faiz, anaparanın kısa sürede geri ödenmesiyle birlikte geliyor. T10F V2’de en yüksek %0 faizli kredi seçeneğini seçmek, ilk gün daha az özkaynak kullanırken sonraki altı ayda daha yüksek ödeme yapmak anlamına geliyor.
Bu haber kredi tutarı, vade ve peşinat arasındaki ilişkiyi açıklıyor. Bankaların faizsiz nakit avans kampanyaları ise kart limiti ve farklı kullanım şartları olan ayrı bir ürün.
Bütçeyi değiştiren üç ayrım
- Faiz oranı ödeme hızını anlatmaz: Aynı anapara daha az aya bölündüğünde aylık yük büyür.
- Daha düşük taksit daha az kredi de içerebilir. Peşin ödenecek farkı hesaba katmadan seçenekler eşdeğer sayılmaz.
- Kredi tutarı araç fiyatı değildir. Sigorta, varsa kredi masrafları ve kullanım giderleri için ayrıca bütçe gerekir.
T10F ve T10X V2: %0 faizli seçenekler
Bireysel kullanıcı tablosu · 6 Ekim 2026. Taksitler Togg’un ilan ettiği yuvarlanmış tutarlardır; araç satış fiyatı değildir.
| Versiyon | Kredi | Vade | Aylık ödeme |
|---|---|---|---|
| T10F V2 | 1.000.000 TL | 6 ay | 166.667 TL |
| T10F V2 | 800.000 TL | 8 ay | 100.000 TL |
| T10F V2 | 600.000 TL | 12 ay | 50.000 TL |
| T10X V2 | 800.000 TL | 6 ay | 133.333 TL |
| T10X V2 | 600.000 TL | 8 ay | 75.000 TL |
| T10X V2 | 400.000 TL | 12 ay | 33.333 TL |
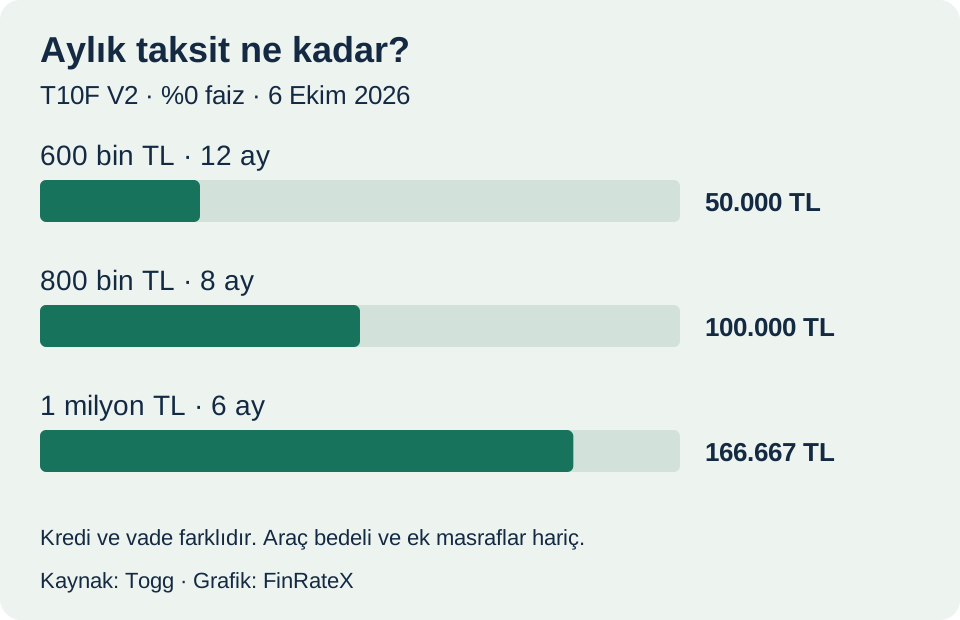
1 milyon TL’nin altı aylık hesabı
Faizsiz ve eşit anapara ödemeli basit hesapta aylık tutar kredi anaparası / ay sayısıdır. 1.000.000 / 6 = 166.666,67 TL. Resmî tabloda bunun tam liraya yuvarlanmış karşılığı yer alıyor. Yuvarlanmış taksiti altıyla çarpmak 1.000.002 TL verir; bu iki liralık fark bir ek ücretin kanıtı değildir. Kesin taksit dağılımı ve son ödeme bankanın sözleşmesindeki ödeme planından okunur.
Uzun vade tek başına aynı finansmanı sağlamıyor
T10F V2’nin 12 aylık seçeneğinde aylık taksit düşük; fakat kredi de 600 bin TL’ye iniyor. 6 ve 12 ay arasındaki seçim yalnız bir zaman farkı değil, satın alma gününde kullanılacak özkaynak miktarının da değişmesi demek. İki ürünü sadece faiz veya aylık taksit sütunuyla karşılaştırmak bu farkı gizler. Araç versiyonu, fatura bedeli, kullanılabilir kredi ve toplam ödeme aynı karşılaştırmanın parçaları olmalı.
Varsayımsal 2 milyon TL faturada 400 bin TL fark
Gerçek bir Togg fiyatı olarak değil, hesabı göstermek için 2.000.000 TL nihai araç faturası varsayalım. Kredi 1.000.000 TL ise araç için özkaynak farkı 1.000.000 TL; kredi 600.000 TL ise 1.400.000 TL olur. İkinci seçenek başlangıçta 400.000 TL daha çok nakit gerektirir; ilkinde ise aylık anapara ödemesi yaklaşık 116.666,67 TL daha yüksektir. Bu örnek belirli bir faturada kampanyanın onaylanacağı veya iki seçeneğin mutlaka sunulacağı anlamına gelmez. Sigorta ve varsa diğer giderler örneğin dışındadır.
Ayda 100 bin TL serbest nakit yeter mi?
Zorunlu giderler ve mevcut borçlar çıktıktan sonra ayda 100.000 TL kalan bir hane varsayalım. Altı aylık 1 milyon TL seçeneği yaklaşık 66.666,67 TL aylık açık yaratır. Sekiz aylık 800 bin TL seçeneği bu nakdin tamamını tüketir; beklenmedik gider için marj bırakmaz. On iki aylık 600 bin TL seçeneğinde ise hesapta 50.000 TL kalır, fakat ilk gün gereken özkaynak daha büyüktür. Bu aritmetik bir kredi uygunluk eşiği veya tavsiye değildir; gelir oynaklığı ve acil nakit ihtiyacı her hanede farklıdır.
MALİYET · Sıfır faiz ile toplam maliyeti ayırın
Araç ediniminin toplam nakit ihtiyacı; peşin özkaynak, kredi geri ödemeleri ve bunların dışında kalan giderlerin toplamıdır. Kredi anaparasını hem araç bedeline hem toplam taksitlere ekleyerek iki kere saymayın. Bankanın toplam maliyet oranı, varsa tahsis ücreti ve sigorta koşullarını ödeme planıyla birlikte okuyun. Şarj, bakım, park ve sonraki dönem vergileri de aylık araç bütçesinin parçalarıdır. Bu kalemlerin kişiye özgü tutarları bilinmediğinden burada tüm masraflar dahil bir maliyet oranı hesaplanmıyor.
BÜTÇEM İÇİN · Üç ödeme tarihi aynı anda önem taşıyor
Teslimat veya satın alma günündeki özkaynak, her ayki taksit ve kredi bittikten sonraki kullanım giderleri ayrı zamanlarda ödenir. Başlangıçta yeterli birikim bulunması aylık akışın güçlü olduğunu; yüksek aylık gelir de ilk gün yeterli özkaynak bulunduğunu göstermez. Kalan birikimi gelecekte kesin getiri sağlayacakmış gibi hesaba katmak bu ayrımı bozabilir. Faizden kaçınırken daha sonra başka bir borçla taksit tamamlama ihtimali doğarsa, toplam yük ilk tablodan farklılaşır.
ŞİRKETİM İÇİN · Filo şartları bireysel tabloyla aynı değil
Kurumsal ve şahıs şirketi finansmanı ayrı koşullara tabi. Fatura bedelinin tamamına kadar kredi ifadesi bireysel müşterilere otomatik olarak uygulanamaz; bankanın değerlendirmesine bağlıdır. İşletme açısından düzenli taksit, düzensiz tahsilatla aynı takvime oturmayabilir. Vergi avantajı, gider yazma veya yatırım getirisi burada varsayılmıyor. Şirketin yazılı kredi teklifi, teslimat faturası ve kendi tahsilat planı birlikte değerlendirilmeden bireysel tablodan işletmeye net maliyet çıkarılamaz.
Hesaplama notları
Hesaplar anapara / vade ve varsayımsal fatura − kredi formüllerine dayanır. Taksit grafiği farklı anaparalara sahip paketleri gösterir; eşit kredi maliyeti karşılaştırması değildir. Örnekler fiyat teklifi, banka onayı veya gelecekteki gelir tahmini içermez. Kampanyanın kesin bitiş tarihi verilmediği için bir son gün varsayılmamıştır; başvurudaki güncel koşullar ve bankanın ödeme planı esas alınmalıdır.
 Küresel ekonomi
 Bankacılık ve kişisel finans
 Bankacılık ve kişisel finans